


Reconnaissance de catastrophe naturelle, déclaration sous 30 jours, franchise, expertise : le parcours d’indemnisation étape par étape, sans jargon.
Conseils d’expert, Nord (59)
Fissures après sécheresse dans le Nord : comment être indemnisé ?
Reconnaissance de catastrophe naturelle, déclaration sous 30 jours, franchise, expertise : le parcours d’indemnisation étape par étape, sans jargon.
Experts certifiés OFIBAvis indépendantTout le Nord (59)

Nord (59)
L’essentiel du parcours d’indemnisation
Les dommages causés par la sécheresse aux habitations relèvent de la garantie catastrophes naturelles, incluse d’office dans tout contrat multirisque habitation couvrant les dommages matériels. Elle ne joue toutefois qu’à une condition : la publication au Journal officiel d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle pour votre commune.
Une fois l’arrêté publié, tout va vite : vous disposez de 30 jours pour déclarer le sinistre à votre assureur. La réussite du dossier se joue donc bien avant, dans la façon dont vous documentez vos désordres dès leur apparition. Le Nord est un département particulièrement concerné : le dispositif national de prévention y recense 69 épisodes de sécheresse classés en catastrophe naturelle.
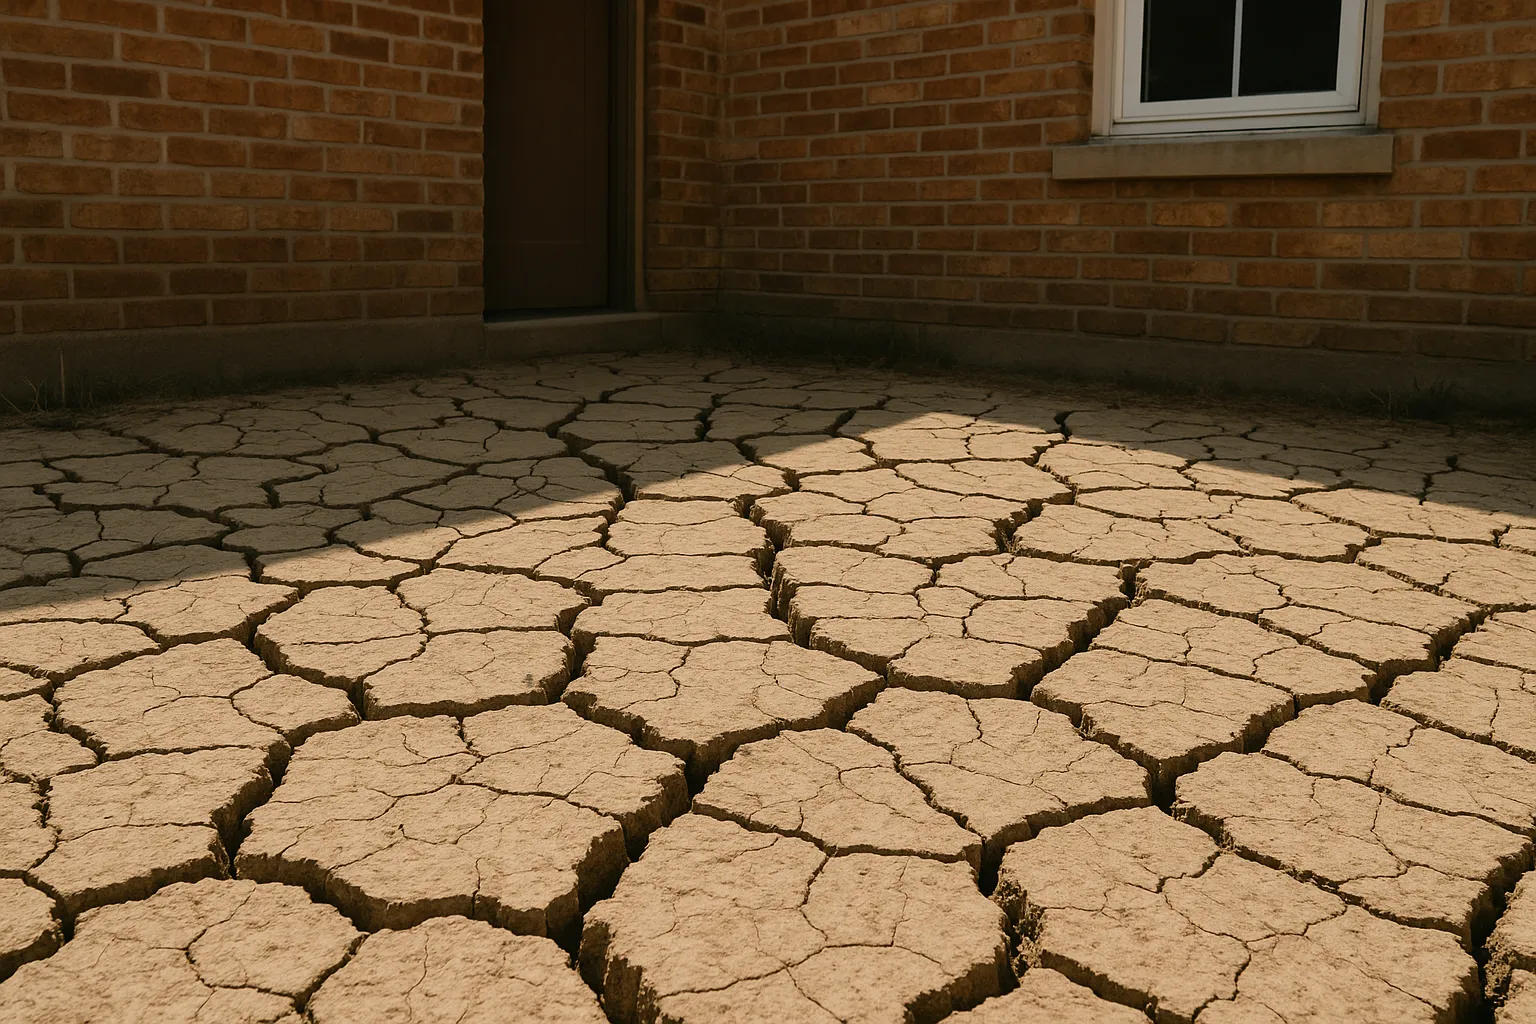
Étape 1 : documenter les fissures dès leur apparition
Commencez le dossier avant toute démarche administrative. Photographiez chaque fissure avec un repère d’échelle, datez les clichés, mesurez les ouvertures et notez la chronologie : date d’apparition, lien avec l’épisode de sécheresse, évolution au fil des semaines.
Signalez ensuite vos désordres par écrit à votre mairie. C’est la commune qui porte la demande de reconnaissance, sur la base des signalements de ses habitants : plus ils sont nombreux et documentés, plus le dossier communal est solide. Ne réparez rien d’irréversible à ce stade, l’expert d’assurance devra constater les désordres en l’état.

Étape 2 : la reconnaissance de l’état de catastrophe naturelle
La commune dépose sa demande auprès de la préfecture, dans un délai maximal de 24 mois après l’événement. Le dossier remonte ensuite à une commission interministérielle, qui rend un avis commune par commune, et l’arrêté doit être publié au Journal officiel dans les deux mois suivant la date de dépôt du dossier.
Les arrêtés sécheresse paraissent par vagues successives, souvent l’année suivant l’épisode. Une commune refusée une année peut être reconnue plus tard, au titre d’un autre épisode : un refus n’enterre pas définitivement votre dossier.

Étape 3 : déclarer le sinistre sous 30 jours
Depuis le 1er janvier 2023, vous disposez de 30 jours après la publication de l’arrêté au Journal officiel pour déclarer le sinistre, contre 10 jours auparavant. Adressez la déclaration par lettre recommandée, de préférence avec accusé de réception.
Joignez l’ensemble de votre dossier : photos datées, mesures, chronologie, et tout élément reliant les désordres à l’épisode de sécheresse visé par l’arrêté. Surveillez activement les parutions au Journal officiel : l’assureur n’a aucune obligation de vous prévenir qu’un arrêté concerne votre commune.
Étape 4 : l’expertise d’assurance et l’indemnisation
Depuis la réforme entrée en vigueur en 2023, les délais sont encadrés : l’assureur dispose d’un mois pour vous informer des conditions de garantie et missionner un expert si nécessaire, puis d’un mois après réception du rapport d’expertise pour vous adresser une proposition d’indemnisation, et le paiement intervient dans les 21 jours suivant votre accord.
La garantie couvre les dommages matériels directs causés par les mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols : bâtiment, fondations, murs de soutènement, ainsi que les frais d’études géotechniques. Une franchise légale de 1 520 euros reste à votre charge pour les biens à usage d’habitation, montant spécifique aux dommages sécheresse, plus élevé que la franchise catastrophe naturelle ordinaire.
Pourquoi vous faire accompagner par un expert indépendant
Le point dur de ces dossiers est le lien de causalité : l’assureur n’indemnise que les désordres directement imputables à la sécheresse reconnue par l’arrêté. Sur un bâti ancien, l’expert d’assurance peut attribuer tout ou partie des fissures à d’autres causes, et réduire d’autant l’indemnisation.
Un expert indépendant missionné pour votre compte documente techniquement ce lien de causalité, assiste à l’expertise d’assurance et discute les conclusions point par point. Notre expertise fissures dans le Nord établit précisément l’origine des désordres, pièce maîtresse du dossier. Le coût de cette assistance figure sur notre page tarifs.
Refus ou désaccord : les recours possibles
Si votre commune n’est pas reconnue, elle peut redéposer un dossier au titre d’un autre épisode, et les habitants ont intérêt à maintenir leurs signalements en mairie. Si c’est l’assureur qui refuse ou minore l’indemnisation, contestez par écrit en vous appuyant sur un rapport d’expertise indépendant, demandez une contre-expertise, puis saisissez le médiateur de l’assurance en cas de blocage persistant.
Gardez enfin en tête le temps long de ces procédures : entre l’épisode de sécheresse, l’arrêté, l’expertise et l’indemnisation, plusieurs années peuvent s’écouler. Chaque pièce datée que vous conservez aujourd’hui travaille pour vous demain.
Questions fréquentes
FAQ : indemnisation sécheresse
Les questions concrètes des propriétaires du Nord engagés dans un dossier catastrophe naturelle.
Combien de temps prend l’indemnisation au total ?
Il faut distinguer deux horloges. La première, la plus longue, est administrative : entre l’épisode de sécheresse, le dépôt du dossier communal, l’avis de la commission et la publication de l’arrêté, il s’écoule souvent un à deux ans. La seconde, contractuelle, est encadrée depuis 2023 : une fois le sinistre déclaré, l’assureur a un mois pour missionner un expert, un mois après le rapport pour faire une proposition, et 21 jours pour payer après votre accord. En pratique, comptez donc plusieurs années entre les premières fissures et l’indemnisation finale, surtout si le dossier donne lieu à contre-expertise. D’où l’importance de constituer les preuves dès le premier jour, sans attendre l’arrêté.
La franchise de 1 520 euros est-elle négociable ?
Non. Cette franchise est fixée par la réglementation pour les dommages aux biens à usage d’habitation causés par les mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols. Ni vous ni votre assureur ne pouvez y déroger, et un contrat qui prévoirait une franchise différente pour cette garantie resterait soumis au montant légal. Elle se distingue de la franchise catastrophe naturelle ordinaire, moins élevée, applicable par exemple aux inondations. Elle s’applique par sinistre : si plusieurs arrêtés couvrent des épisodes distincts ayant chacun causé des dommages, chaque dossier suit son propre régime. Intégrez ce montant dans votre réflexion avant d’engager la procédure pour des désordres légers.
L’assureur peut-il refuser parce que ma maison est ancienne ?
L’ancienneté du bâti n’est pas en soi un motif de refus : la garantie catastrophes naturelles s’applique à tout bien assuré, quel que soit son âge. En revanche, l’expert d’assurance peut estimer qu’une partie des désordres préexistait ou relève d’une autre cause, vétusté, défaut d’entretien, fondations inadaptées d’origine, et réduire l’indemnisation à la seule part imputable à la sécheresse. C’est le terrain de discussion le plus fréquent dans le Nord, où le bâti ancien en briques est largement répandu. Un rapport d’expertise indépendant, appuyé sur des photos datées montrant l’état antérieur, permet de défendre la part réellement liée à l’épisode reconnu.
Puis-je faire des travaux avant le passage de l’expert ?
Limitez-vous aux mesures conservatoires : protéger une fissure traversante des infiltrations, sécuriser un élément qui menace de tomber, étayer si un professionnel le juge urgent. Conservez les factures, ces frais de sauvegarde peuvent entrer dans le dossier. En revanche, ne rebouchez pas les fissures et ne refaites pas les enduits avant le passage de l’expert d’assurance : il doit constater les désordres en l’état, et une réparation prématurée affaiblit considérablement le dossier, voire le compromet. Si l’attente se prolonge et qu’un désordre s’aggrave, documentez l’aggravation par de nouvelles photos datées et informez l’assureur par écrit avant toute intervention.
Le rapport de l’expert d’assurance s’impose-t-il à moi ?
Non. Le rapport de l’expert mandaté par l’assureur est un avis technique, pas une décision de justice. Si vous contestez ses conclusions, sur le lien de causalité, l’étendue des dommages ou le chiffrage des réparations, vous pouvez produire un rapport d’expertise indépendant et demander une contre-expertise contradictoire. En cas de désaccord persistant, la plupart des contrats prévoient un arbitrage par un troisième expert, et le médiateur de l’assurance peut être saisi gratuitement. L’expérience montre que les dossiers étayés tôt par un avis technique indépendant aboutissent plus souvent à une indemnisation conforme aux dommages réels que ceux où le propriétaire découvre le sujet au moment de l’expertise.
Puis-je vendre ma maison pendant la procédure ?
Oui, la vente reste possible, mais la transparence est impérative. Les fissures et la procédure en cours doivent être portées à la connaissance de l’acquéreur : dissimuler un désordre connu expose au recours pour vices cachés après la vente. L’indemnité d’assurance, elle, suit en principe le sinistre : son sort dans la transaction doit être précisé dans l’acte, au besoin avec l’aide du notaire. Côté acheteur, un bilan avant achat permet d’évaluer objectivement l’ampleur des désordres et le sérieux du dossier d’indemnisation en cours. Une situation assumée et documentée se négocie, une situation cachée se paie au contentieux.
Un dossier sécheresse à défendre ?
Faites documenter le lien entre vos fissures et la sécheresse par un expert indépendant. Vous pouvez aussi consulter nos avis clients sur Trustpilot.
Sources
- ANIL, Sinistré d’une catastrophe naturelle, comment être indemnisé, anil.org
- France Assureurs, Sécheresse : garanties et indemnisation des dommages subis par les habitations, franceassureurs.fr
- Fonds de prévention argile (beta.gouv.fr), Le retrait-gonflement des argiles dans le Nord (59), fonds-prevention-argile.beta.gouv.fr
- Géorisques (État), Le retrait-gonflement des argiles, georisques.gouv.fr


